EL NUEVO CÁLCULO DE LA PLUSVALÍA MUNICIPAL CON EL NUEVO REAL DECRETO 29/2026
EL NUEVO CÁLCULO DE LA PLUSVALÍA MUNICIPAL CON EL NUEVO REAL DECRETO 29/2026
Mucho se ha hablado sobre el Real Decreto Ley 29/2026 llamado de alquileres o de Maricarmen, pero poco sobre los cambios fiscales que regula y sobre todo en lo que respecta al impuesto de la plusvalía municipal (IIVTNU).
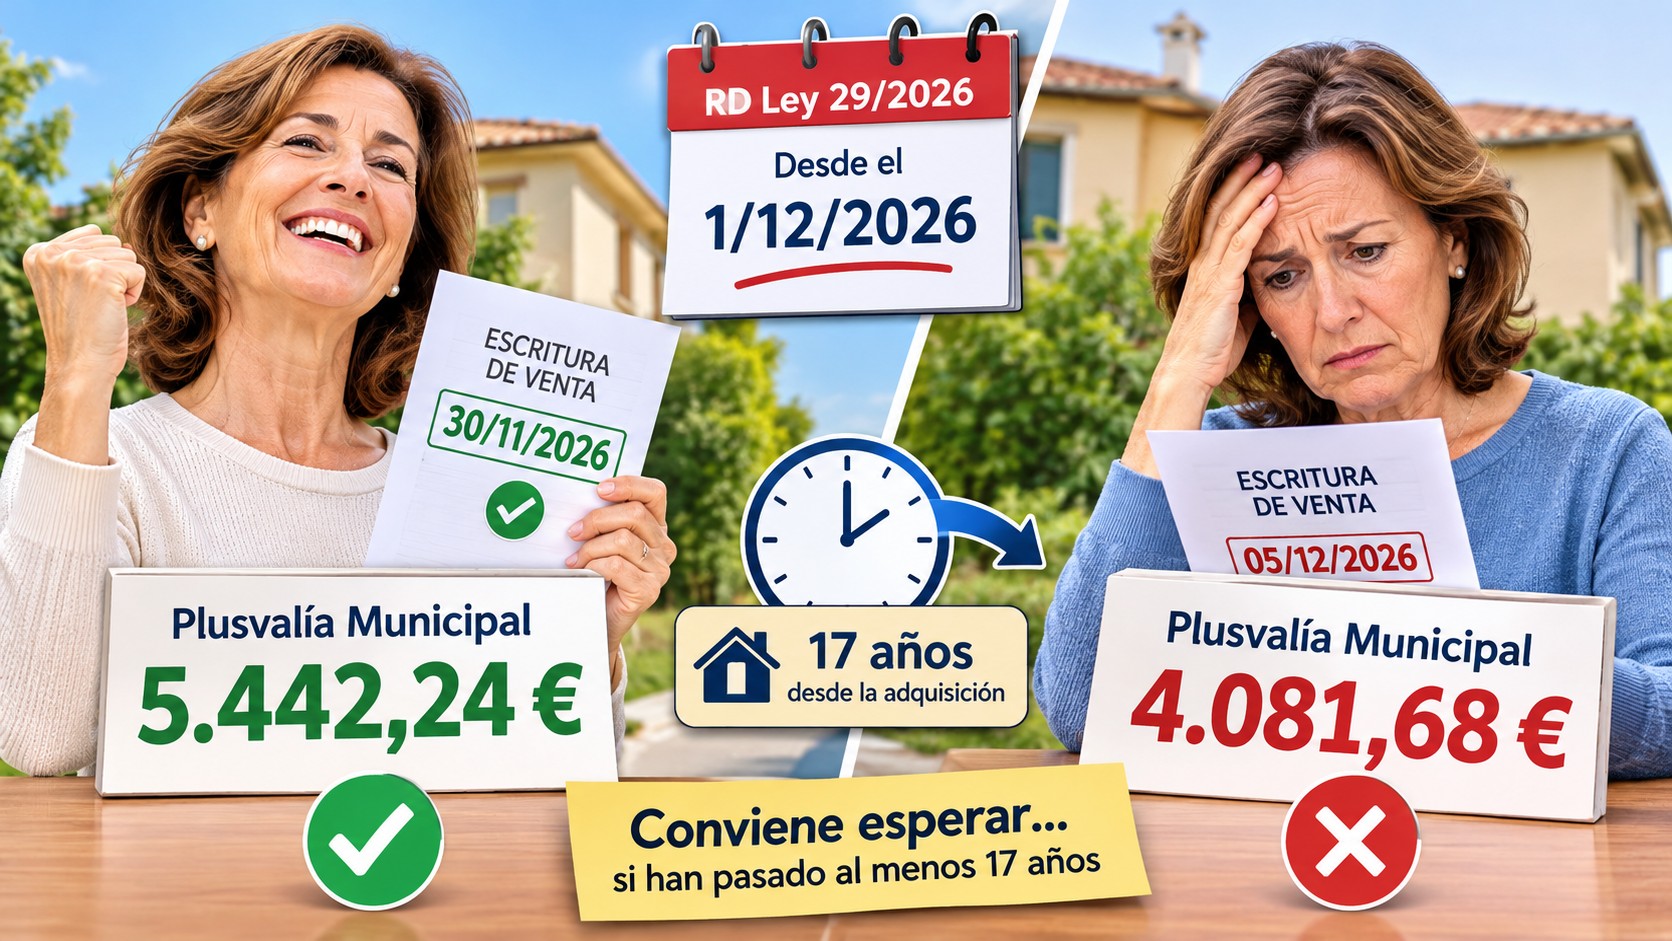
El Real Decreto Ley modifica los coeficientes máximos a aplicar en el pago de la plusvalía municipal para aquellas operaciones que tengan lugar a partir del 1 de diciembre de 2026. No modifica los tipos impositivos.
Para calcular la cuota a pagar por el método objetivo:
1º se aplica al valor del suelo el coeficiente que establezca la ordenanza municipal en caso de que ésta establezca uno que no puede superar el que establece la legislación estatal. De no establecer ninguno se aplica el estatal. Obtenemos así la Base Imponible.
2º al resultado anterior se aplica el tipo impositivo que establezca cada ayuntamiento. Obtenemos así la cuota a pagar.
MIENTRAS NO SE MODIFIQUEN LOS COEFICIENTES EN LA CORRESPONDIENTE ORDENANZA SE APLICARÁ CON ESTE CRITERIO:
1. Si el coeficiente de la ordenanza municipal actual es MAYOR que el nuevo del RDLey 29/2026:
Se aplica directamente el nuevo coeficiente del RDLey 29/2026.
El motivo: Ninguna entidad local puede cobrar un impuesto basándose en un coeficiente que supere el límite legal establecido por el Estado.
Efecto: La ordenanza municipal queda desplazada en esos tramos concretos de años de tenencia por exceder el tope máximo. El ayuntamiento está obligado a aplicar el nuevo máximo del RDLey reduciendo automáticamente lo que te correspondería pagar de forma temporal hasta que actualice su texto
2. Si el coeficiente de la ordenanza municipal actual es MENOR que el nuevo del RDLey 29/2026
· Se sigue aplicando el coeficiente de la ordenanza municipal (el más bajo).
· El motivo: El RD Ley solo actualiza los topes máximos autorizados. Los ayuntamientos tienen plena competencia para mantener o fijar coeficientes inferiores si así lo desean en sus ordenanzas fiscales.
· Efecto: Mientras el ayuntamiento no modifique formalmente su ordenanza para subir los coeficientes y equipararlos a los nuevos techos estatales, el contribuyente se beneficia del coeficiente inferior que estuviera aprobado a nivel local.
LA MODIFICACIÓN DE LOS COEFICIENTES SÓLO BENEFICIA A LOS QUE TRANSMITAN EL INMUEBLE CUANDO EL PERÍODO ENTRE SU ADQUISICIÓN Y TRANSMISIÓN SEA DE AL MENOS 17 AÑOS. PERJUDICA A LOS QUE TRANSMITAN EN MENOS TIEMPO.
COMPARATIVA: ACTUAL VS RDL 29/2026
< 1 año 0,15 0,17 Sube (+13,3 %)
1 año 0,15 0,16 Sube (+6,7 %)
2 años 0,14 0,16 Sube (+14,3 %)
3 años 0,14 0,17 Sube (+21,4 %)
4 años 0,16 0,17 Sube (+6,3 %)
5 años 0,18 0,19 Sube (+5,6 %)
6 años 0,19 0,21 Sube (+10,5 %)
7 años 0,20 0,23 Sube (+15,0 %)
8 años 0,19 0,24 Sube (+26,3 %)
9 años 0,15 0,25 Sube (+66,7 %)
10 años 0,12 0,22 Sube (+83,3 %)
11 años 0,10 0,18 Sube (+80,0 %)
12 años 0,09 0,14 Sube (+55,6 %)
13 años 0,09 0,12 Sube (+33,3 %)
14 años 0,09 0,11 Sube (+22,2 %)
15 años 0,09 0,11 Sube (+22,2 %)
16 años 0,10 0,11 Sube (+10,0 %)
17 años 0,13 0,11 Baja (-15,4 %)
18 años 0,17 0,13 Baja (-23,5 %)
19 años 0,23 0,20 Baja (-13,0 %)
20 años o + 0,40 0,30 Baja (-25,0 %)
Se puede observar que los coeficientes no responden a ningún criterio objetivo lógico y coherente y que el legislador los pone al tun tun.
VOY A PONER UN EJEMPLO REAL. Ayer 10 de noviembre de 2026 un cliente escrituró la venta de una vivienda en Las Rozas de Madrid adquirida en 2001. Es decir, hace más de 20 años. El Ayuntamiento de Las Rozas no fija coeficientes para calcular la base imponible del impuesto. Por ese motivo hay que aplicar la normativa estatal. Y como la nueva normativa estatal, la del RDL 29/2026 sólo afecta a operaciones realizadas a partir del 1 de diciembre de 2026, tengo que aplicar la actualmente vigente. La vigente establece que si desde la adquisición hasta la transmisión han pasado más de 20 años el coeficiente a aplicar es 0,40, mientras que el nuevo RDLey establece 0,30.
El valor catastral del suelo del inmueble es 50.391,12 euros. Operemos con un RD ley y con el otro para ver la diferencia a pagar.
RD Ley 29/2026, desde el 1-12-26
50.391,12 x 30% …………………. 15.117,34 €
15.117,34 x 27%........................... 4.081,68 € Cuota a pagar
Actualmente, hasta el 30-11-26:
50.391,12 x 40%............................. 20.156,45 €
20.156,45 x 27%............................. 5.442,24 € Cuota a pagar
CONSEJO: Si has firmado arras y el nuevo RDL te beneficia espera a escriturar al 1 de diciembre de 2026. Si te perjudica intenta firmar antes de dicha fecha.