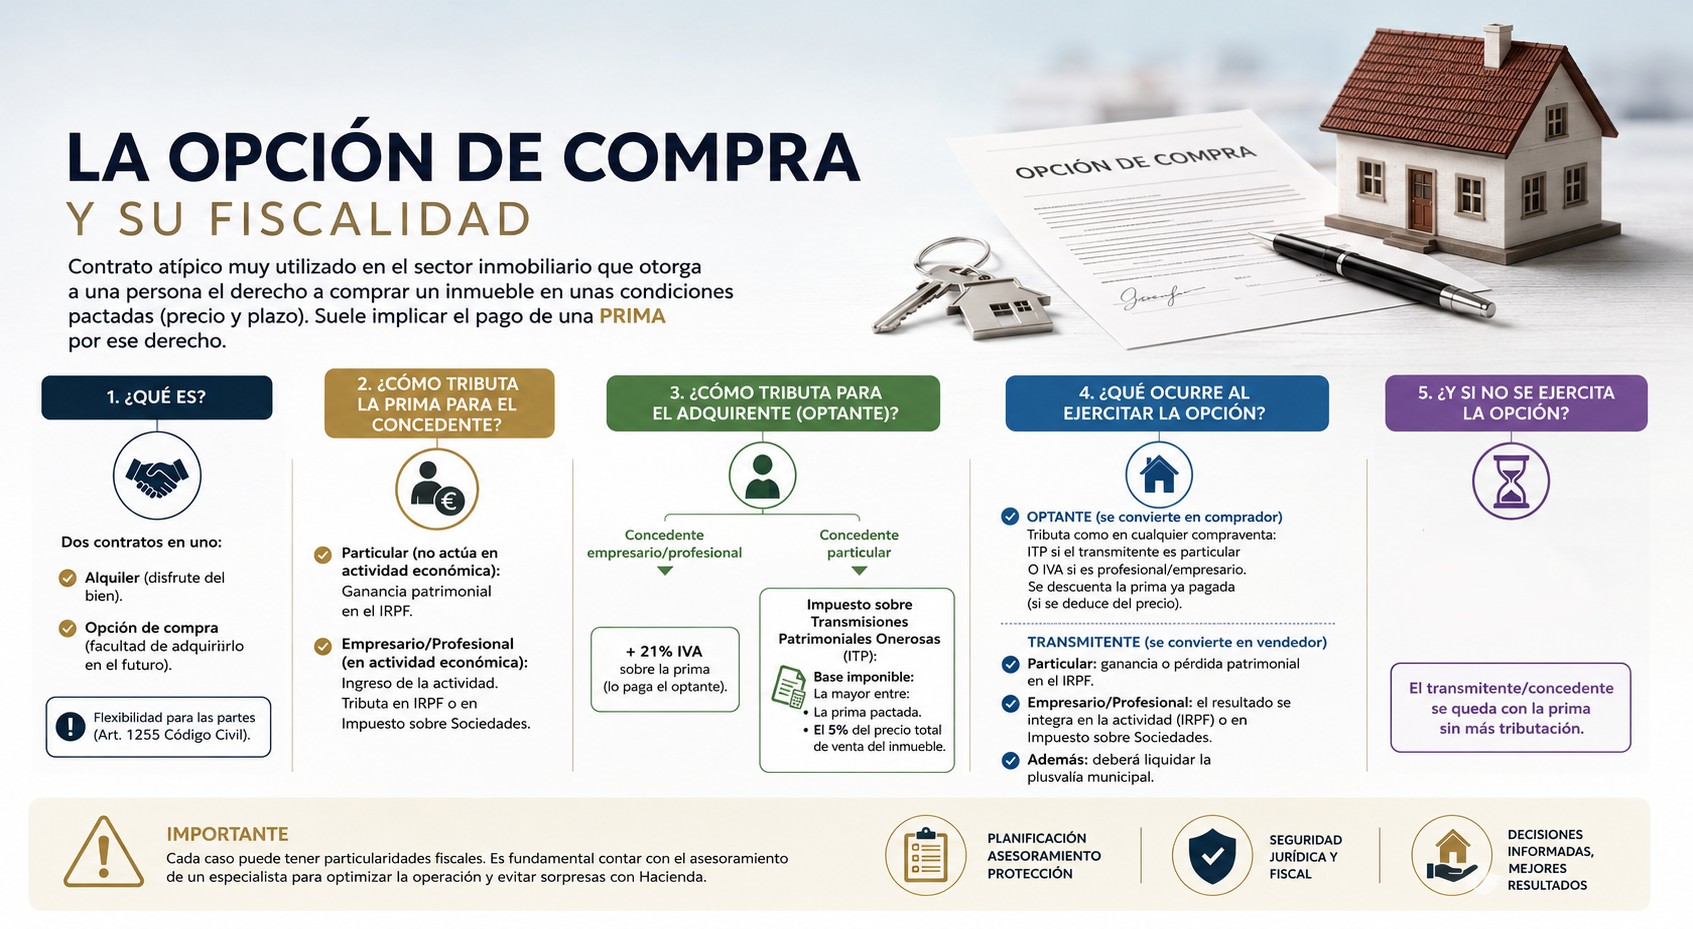
LA OPCIÓN DE COMPRA Y SU FISCALIDAD:
La opción de compra es una solución cada vez más utilizada en operaciones inmobiliarias, pero su régimen fiscal es complejo por lo que es conveniente conocer al dedillo las obligaciones tributarias que pueden derivarse de este tipo de contrato atípico.
Reconozco que aunque no suelo aconsejar este tipo de contrato a mis clientes por la complejidad fiscal que implica y que puede afectar a varios ejercicios fiscales, sí puede ser una opción interesante en ocasiones, aunque eso sí, siempre con el asesoramiento y el visto bueno de un especialista de confianza.
ES UNA BUENA OPORTUNIDAD:
-Cuando un comprador se ha enamorado de una vivienda pero no dispone de recursos necesarios para comprar la vivienda en este momento.
-Cuando el propietario no quiere bajar el precio de la vivienda; es decir cuando no necesita vender y pone el precio por encima del valor de mercado.
Pero ambas partes deben asumir que corren un riesgo importante en caso de que el valor de mercado fluctúe al alza o a la baja, ya que el precio de compra en caso de ejercitarse la opción en el plazo estipulado puede beneficiar a uno o a otro, en función de la evolución del mercado.
Se trata de una operación utilizada sobre todo en el mundo inmobiliario pero también se admite en bienes muebles. Tiene la ventaja de que ofrece flexibilidad a las partes ya que al ser un contrato atípico se va a estar a lo pactado por las partes en base a la autonomía de la voluntad expresada en el Art. 1255 del Código Civil.
Realmente se trata de dos contratos. El de alquiler y el de la posibilidad de compra posterior.
Mediante este contrato, el propietario de un bien concede a otra persona el derecho a adquirirlo en unas condiciones previamente pactadas, fijando un precio y un plazo para ejercer esa facultad.
Lo habitual, aunque no es imprescindible, es que el concedente recibe una cantidad económica por otorgar ese derecho. Este importe es lo que se llama PRIMA de la opción de compra.
A continuación, veremos qué consecuencias tributarias tiene la concesión de la opción de compra y su posterior ejercicio activo (comprar) y pasivo (dejar pasar el tiempo sin comprar).
¿CÓMO TRIBUTA LA PRIMA?
En el momento en que se concede la opción de compra y el propietario recibe la correspondiente prima, para el concedente, esa cantidad tendrá un tratamiento diferente según actúe o no en el ejercicio de una actividad económica:
-Concedente particular y al margen de cualquier actividad empresarial…… la prima constituirá una ganancia patrimonial que deberá integrar en su declaración del IRPF.
-Concedente empresario y dentro del desarrollo de una actividad económica…… la prima tendrá la consideración de ingreso de la actividad y tributará en el IRPF o en el Impuesto sobre Sociedades, según corresponda.
¿CÓMO TRIBUTA EL QUE ADQUIERE EL DERECHO A LA OPCIÓN?
Pues dependerá de cómo actúe el concedente de la opción, es decir el propietario.
-Concedente empresario o profesional….., a la prima se le incrementará el 21% de IVA que pagará el optante o adquirente.
-Concedente particular……………………….…. el adquirente deberá tributar por el Impuesto sobre Transmisiones Patrimoniales Onerosas. Se aplica el tipo sobre la base imponible que no podrá ser inferior al 5% del precio pactado para la compraventa independientemente de que hayan pactado una prima inferior o incluso en el caso de que no hayan pactado prima alguna.
Es decir, la base imponible será la cantidad mayor entre estas dos opciones:
La prima o precio estipulado por la opción de compra (lo que pagas solo por el derecho).
El 5 % del precio total de venta fijado para el inmueble
¿CÓMO SE TRIBUTA AL EJERCITAR LA OPCIÓN?
OPTANTE: Se convierte en comprador. Si el optante decide ejercer su opción de compra tributará cuando la ejercite, como en cualquier compraventa normal, pero descontando la parte del precio adelantado con la prima en caso de que se descuente ésta del precio de compraventa (pues ya tributó en su momento por dicho importe). Es decir pagaría ITP si el transmitente es particular o IVA si actúa como profesional o empresario.
TRANSMITENTE: Se convierte en vendedor.
-Si actúa como particular podrá sufrir ganancia o pérdida patrimonial a aplicar en el IRPF.
-Si actúa desarrollando una actividad económica el resultado de la operación se integrará en el rendimiento de dicha actividad o en el Impuesto sobre Sociedades.
-Además el vendedor deberá liquidar la plusvalía municipal.
¿PERO QUÉ OCURRE SI FINALMENTE NO SE EJERCITA LA OPCIÓN? ES DECIR, ¿CÓMO AFECTA EL HECHO DE VENCER EL PLAZO Y NO OPTAR POR COMPRAR LA VIVIENDA?
Y es que no todas las opciones de compra se ejecutan. Pensemos un supuesto probable en que se pactó la opción de compra por 300.000 euros, pero a los 3 años, cuando se le acaba el plazo para optar por su compra, ve que en el mismo edificio hay otras viviendas en venta por 250.000 euros.
-En el supuesto de no haber pactado prima por la opción, y decide no optar por la compra no genera excesivos problemas fiscales.
-Pero si el optante pagó prima por el derecho a comprar ya abonó en ese momento el concedente o propietario sus impuestos. El optante que opta por no comprar podrá imputar una pérdida patrimonial en los próximos 5 años en el IRPF si actuaba como particular y SI la operación estaba vinculada a una actividad económica podría considerarse como un gasto deducible.
EN DEFINITIVA Y COMO CONCLUSIÓN:
La opción de compra es una operación que puede ser muy útil, pero no hay que olvidar que se trata de un contrato de los llamado atípicos, ya que no está regulado en el ordenamiento jurídico, siendo una creación doctrinal y jurisprudencial. Tan sólo están reguladas las consecuencias fiscales de la operación. que como hemos visto varían en función de si se paga prima o no, si las partes ejercen actividad económica o son particulares.
Se trata de una operación compleja con dos contratos vinculados como son un contrato de arrendamiento y un contrato donde se concede la opción de comprar el bien dejando la decisión al optante teniendo ya fijado su plazo, el precio y demás condiciones.